ARTIGO: Evitar o “tributo sobre tributo” é preservar o espírito da Reforma Tributária
ARTIGO: Evitar o “tributo sobre tributo” é preservar o espírito da Reforma Tributária
•
Publicado originalmente na Gazeta do Povo, em 8 de setembro de 2026
*Por Flávio Augusto Dumont Prado
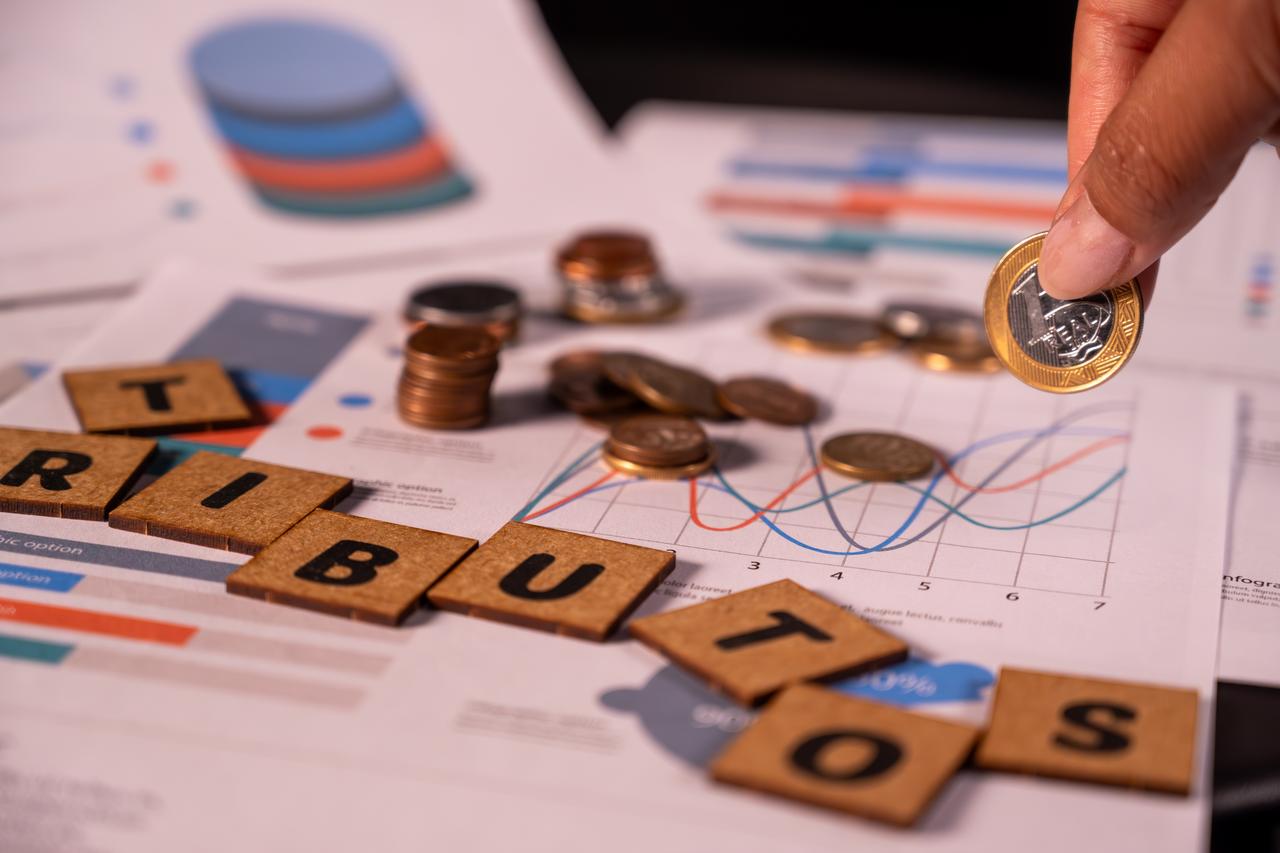
A Reforma Tributária representa uma das mudanças mais relevantes para a economia brasileira nas últimas décadas. Apesar de não combater um dos principais componentes do Custo Brasil, que é o tamanho da carga de tributos no país, seu objetivo é simplificar o sistema de tributação sobre o consumo, reduzir distorções e tornar o ambiente de negócios mais eficiente. Para que essa transformação alcance seus objetivos, porém, é preciso enfrentar alguns desafios que surgem justamente durante o período de transição.
Um deles merece atenção especial: o risco de incidência dos novos tributos criados pela reforma – a Contribuição sobre Bens e Serviços (CBS), o Imposto sobre Bens e Serviços (IBS) e o Imposto Seletivo (IS) – na base de cálculo do ICMS. Em outras palavras, o que está em debate é, novamente, a possibilidade de se cobrar “tributo sobre tributo”. Trata-se de uma distorção que contraria o espírito da própria reforma e que pode produzir efeitos econômicos importantes para empresas e consumidores.
Quando a carga tributária aumenta de forma artificial, o impacto não permanece restrito às empresas. Ao contrário! Custos maiores afetam decisões de investimento, reduzem a competitividade e acabam chegando ao preço final dos produtos e serviços. Em um cenário de transição, preservar previsibilidade é tão importante quanto promover mudanças.
É justamente nesse contexto que ganha importância o Projeto de Lei 523/2026, de autoria do Deputado Estadual Fabio Oliveira, em tramitação na Assembleia Legislativa do Paraná, e que pode servir de exemplo para outros estados. A proposta deixa explícito que os novos tributos da Reforma Tributária devem ser excluídos da base de cálculo do ICMS.
A discussão ocorre em um momento decisivo da implementação da Reforma Tributária. Em 2027, inicia-se a incidência da CBS, que substituirá o PIS e a Cofins, e do IS. Juntos com o IBS, que entra em vigor parcialmente em 2029, eles ainda conviverão com o ICMS durante o período de transição, que vai até 31 de dezembro de 2032, com a adoção plena do novo sistema somente a partir de 2033.
Por isso, preservar a lógica constitucional e evitar interpretações que possam gerar bitributação é fundamental, e isso pode ser garantido com a aprovação do PL 523/2026. Mais importante: a medida não cria benefícios fiscais nem promove redução de base de cálculo, apenas garante clareza jurídica e previsibilidade para todos os envolvidos, e evita uma cobrança que nos parece claramente inconstitucional.
Garantir que isso seja definido o quanto antes é fundamental para preservar a segurança jurídica. Empresas já começam a estruturar contratos, investimentos e estratégias para o novo sistema tributário que passa a vigorar em 2027. A ausência de regras claras para esse período de transição impactará fatalmente em aumento do contencioso tributário, em aumento de custos operacionais, com reflexos diretos em preço e inflação, e criará um ambiente de incerteza que não interessa nem ao setor produtivo nem ao poder público.
Ao defender esse projeto, as principais entidades que representam o setor produtivo do Estado, reunidas no G7 Paraná, com apoio da OAB-PR, não estão pleiteando privilégios. Estão propondo uma solução técnica para evitar um problema que pode afetar investimentos, empregos e o custo de vida da população paranaense, além de preservar o Judiciário de uma infinidade de disputas judiciais contra essa cobrança.
O Paraná possui uma economia forte e diversificada, incluindo um setor industrial com cerca de 80 mil empresas e mais de 1,1 milhão de empregos diretos gerados por elas. Preservar um ambiente competitivo significa proteger a capacidade dessas indústrias e de todos os demais segmentos de investir, inovar e continuar gerando oportunidades no estado.
A Reforma Tributária foi concebida para simplificar, e não para criar mais entraves. O momento exige responsabilidade institucional, diálogo e decisões capazes de oferecer segurança para empresas e consumidores. Ao assegurar regras justas durante a transição, a confiança do setor produtivo será fortalecida, investimentos serão estimulados e o Paraná contribuirá para que a reforma cumpra seu verdadeiro propósito: construir um sistema tributário mais moderno, justo e favorável ao desenvolvimento do país.
*Flávio Augusto Dumont Prado é sócio do escritório Gaia, Silva, Gaede Advogados, presidente da Comissão de Direito Tributário da Ordem dos Advogados do Brasil – Seção Paraná (OAB-PR) e integrante do Conselho Temático de Assuntos Tributários da Federação das Indústrias do Paraná (Fiep)
Mundo do Trabalho e Educação

Lorem ipsum
Lorem ipsum dolor, sit amet consectetur adipisicing elit. Eos voluptatibus consectetur explicabo illo consequatur ea expedita debitis repellendus maxime quia, labore aspernatur iure quas sequi eum tenetur in officia nostrum.
Ver mais notícias da indústria
Tags
- Destaque principal?
- Sim
- HEADER (Obrigatório)
- Título Notícia
- ARTIGO: Evitar o “tributo sobre tributo” é preservar o espírito da Reforma Tributária
- Tipo de Matéria
- Opção61825041
- Gravata
- Presidente da Comissão de Direito Tributário da OAB-PR e conselheiro da Fiep ressalta importância de aprovação de projeto que evita inclusão de novos tributos na base de cálculo do ICMS a partir de 2027
- Imagem Principal
- Descrição da Imagem Principal
- Foto: Iano Andrade/CNI/Banco de Mídia da Indústria
- Meta da Notícia
- Localização
- Paraná
- RESUMO DE IA
- Resumo IA
-
- PL 523/2026 propõe retirar CBS, IBS e Imposto Seletivo da base de cálculo do ICMS.
- A proposta tramita na Assembleia Legislativa do Paraná.
- CBS e Imposto Seletivo começam a incidir em 2027, segundo o artigo.
- O IBS entra parcialmente em vigor em 2029.
- O período de transição entre os sistemas tributários segue até 31 de dezembro de 2032.
- O texto aponta riscos de aumento do contencioso tributário, custos operacionais, preços e inflação sem uma definição clara.
- G7 Paraná e OAB-PR apoiam a proposta.
- O artigo destaca que o setor industrial paranaense reúne cerca de 80 mil empresas e mais de 1,1 milhão de empregos diretos.
- CORPO PRINCIPAL
- Corpo Principal
-
Publicado originalmente na Gazeta do Povo, em 8 de setembro de 2026
*Por Flávio Augusto Dumont Prado
A Reforma Tributária representa uma das mudanças mais relevantes para a economia brasileira nas últimas décadas. Apesar de não combater um dos principais componentes do Custo Brasil, que é o tamanho da carga de tributos no país, seu objetivo é simplificar o sistema de tributação sobre o consumo, reduzir distorções e tornar o ambiente de negócios mais eficiente. Para que essa transformação alcance seus objetivos, porém, é preciso enfrentar alguns desafios que surgem justamente durante o período de transição.
Um deles merece atenção especial: o risco de incidência dos novos tributos criados pela reforma – a Contribuição sobre Bens e Serviços (CBS), o Imposto sobre Bens e Serviços (IBS) e o Imposto Seletivo (IS) – na base de cálculo do ICMS. Em outras palavras, o que está em debate é, novamente, a possibilidade de se cobrar “tributo sobre tributo”. Trata-se de uma distorção que contraria o espírito da própria reforma e que pode produzir efeitos econômicos importantes para empresas e consumidores.
Quando a carga tributária aumenta de forma artificial, o impacto não permanece restrito às empresas. Ao contrário! Custos maiores afetam decisões de investimento, reduzem a competitividade e acabam chegando ao preço final dos produtos e serviços. Em um cenário de transição, preservar previsibilidade é tão importante quanto promover mudanças.
É justamente nesse contexto que ganha importância o Projeto de Lei 523/2026, de autoria do Deputado Estadual Fabio Oliveira, em tramitação na Assembleia Legislativa do Paraná, e que pode servir de exemplo para outros estados. A proposta deixa explícito que os novos tributos da Reforma Tributária devem ser excluídos da base de cálculo do ICMS.
A discussão ocorre em um momento decisivo da implementação da Reforma Tributária. Em 2027, inicia-se a incidência da CBS, que substituirá o PIS e a Cofins, e do IS. Juntos com o IBS, que entra em vigor parcialmente em 2029, eles ainda conviverão com o ICMS durante o período de transição, que vai até 31 de dezembro de 2032, com a adoção plena do novo sistema somente a partir de 2033.
Por isso, preservar a lógica constitucional e evitar interpretações que possam gerar bitributação é fundamental, e isso pode ser garantido com a aprovação do PL 523/2026. Mais importante: a medida não cria benefícios fiscais nem promove redução de base de cálculo, apenas garante clareza jurídica e previsibilidade para todos os envolvidos, e evita uma cobrança que nos parece claramente inconstitucional.
Garantir que isso seja definido o quanto antes é fundamental para preservar a segurança jurídica. Empresas já começam a estruturar contratos, investimentos e estratégias para o novo sistema tributário que passa a vigorar em 2027. A ausência de regras claras para esse período de transição impactará fatalmente em aumento do contencioso tributário, em aumento de custos operacionais, com reflexos diretos em preço e inflação, e criará um ambiente de incerteza que não interessa nem ao setor produtivo nem ao poder público.
Ao defender esse projeto, as principais entidades que representam o setor produtivo do Estado, reunidas no G7 Paraná, com apoio da OAB-PR, não estão pleiteando privilégios. Estão propondo uma solução técnica para evitar um problema que pode afetar investimentos, empregos e o custo de vida da população paranaense, além de preservar o Judiciário de uma infinidade de disputas judiciais contra essa cobrança.
O Paraná possui uma economia forte e diversificada, incluindo um setor industrial com cerca de 80 mil empresas e mais de 1,1 milhão de empregos diretos gerados por elas. Preservar um ambiente competitivo significa proteger a capacidade dessas indústrias e de todos os demais segmentos de investir, inovar e continuar gerando oportunidades no estado.
A Reforma Tributária foi concebida para simplificar, e não para criar mais entraves. O momento exige responsabilidade institucional, diálogo e decisões capazes de oferecer segurança para empresas e consumidores. Ao assegurar regras justas durante a transição, a confiança do setor produtivo será fortalecida, investimentos serão estimulados e o Paraná contribuirá para que a reforma cumpra seu verdadeiro propósito: construir um sistema tributário mais moderno, justo e favorável ao desenvolvimento do país.
*Flávio Augusto Dumont Prado é sócio do escritório Gaia, Silva, Gaede Advogados, presidente da Comissão de Direito Tributário da Ordem dos Advogados do Brasil – Seção Paraná (OAB-PR) e integrante do Conselho Temático de Assuntos Tributários da Federação das Indústrias do Paraná (Fiep)
- Imagem Conteudo
- Descricao Imagem Conteudo
- Stories Noticias
- Header
- Grupo / Categoria
- Título da Notícia
- Imagem Principal (Capa)
- Slides
- Imagem do Slide
- Título do Slide
- Texto do Slide
- INFORMAÇÕES FINAIS
- Fonte
- Assessoria de Imprensa Fiep
- Redação