Fiep aponta perda de R$ 62 bilhões para a indústria brasileira com restrições em créditos de PIS/Cofins
Fiep aponta perda de R$ 62 bilhões para a indústria brasileira com restrições em créditos de PIS/Cofins
•
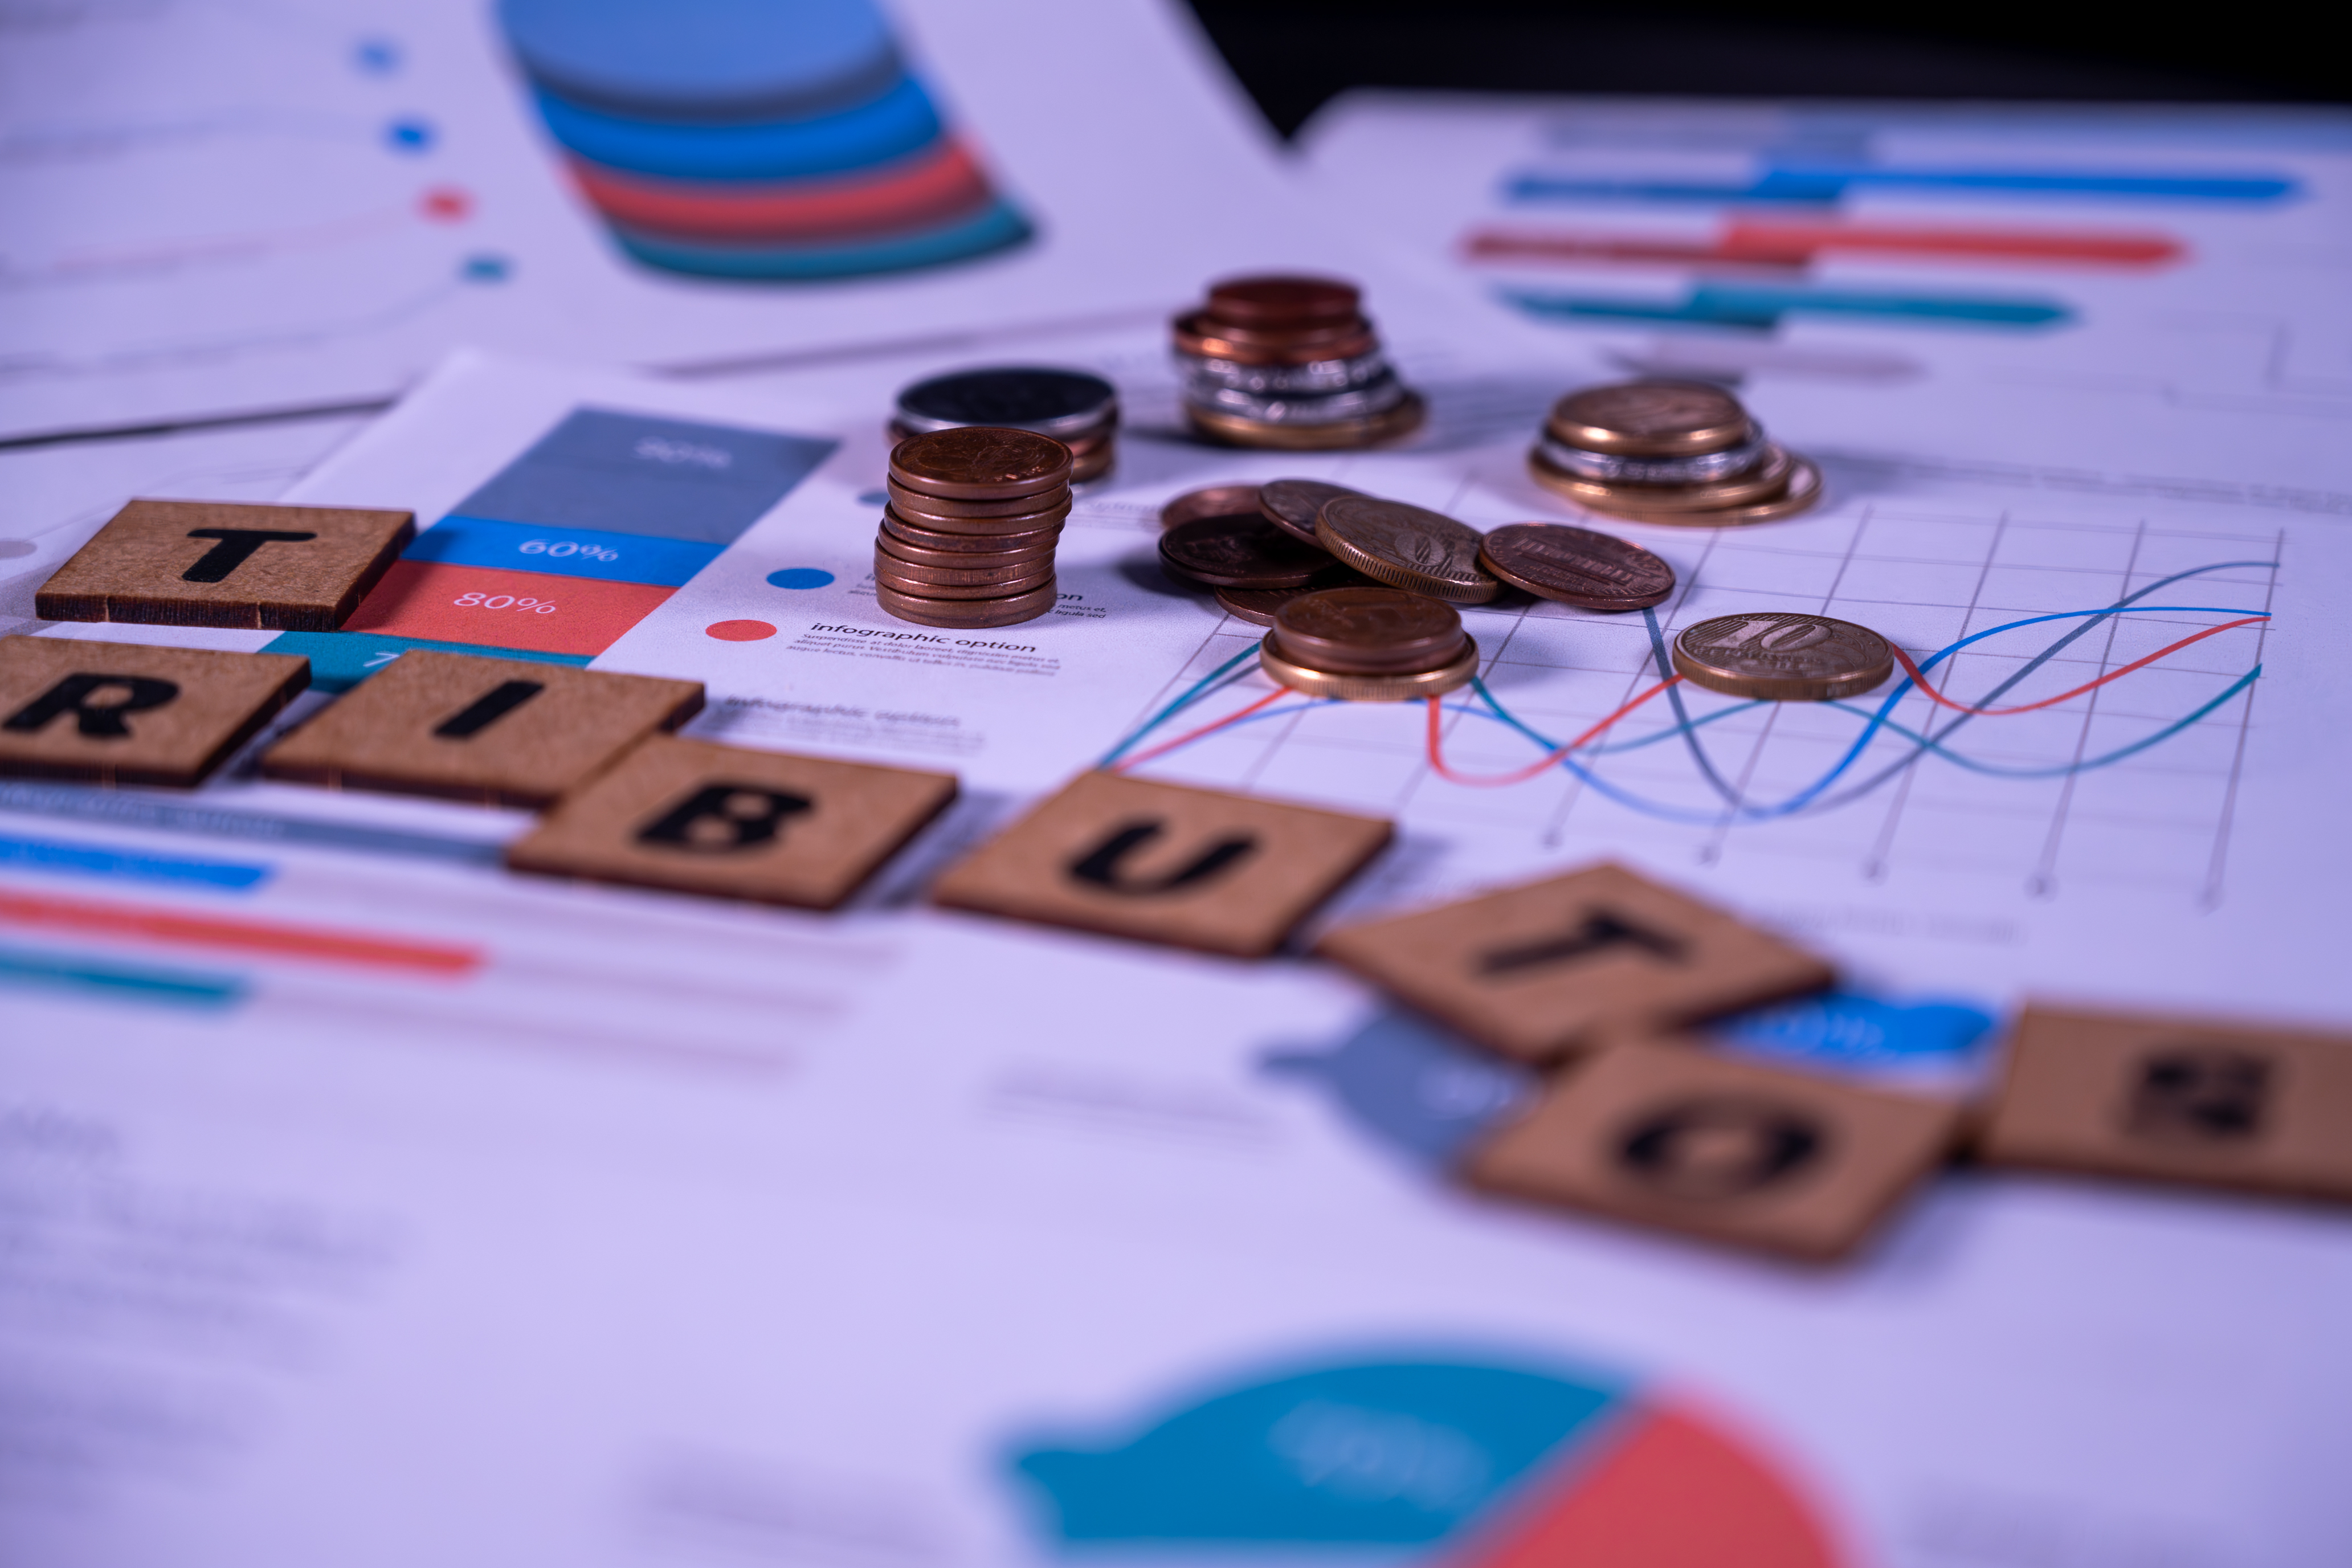
A restrição ao aproveitamento de créditos de PIS/Cofins sobre o ICMS pago na aquisição de mercadorias representou, em 2024, uma redução estimada de R$ 62 bilhões em créditos para a indústria brasileira e de mais de R$ 6 bilhões para o setor industrial paranaense. Os cálculos da Federação das Indústrias do Paraná (Fiep) integraram petição protocolada no último dia 7 no Superior Tribunal de Justiça (STJ), no processo relacionado ao Tema nº 1.364. No documento, a entidade apresentou aspectos jurídicos e econômicos para defender que a restrição é indevida. Nesta quarta-feira (14), os argumentos da Fiep foram reforçados em sustentação oral realizada durante a seção de julgamento da questão, que acabou mantendo a restrição dos créditos.
O levantamento da Fiep considerou os gastos da indústria com matérias-primas, materiais auxiliares e componentes, aplicando as alíquotas modais de ICMS de cada estado e a alíquota conjunta de 9,25% de PIS/Cofins. Segundo os valores apresentados na petição, os créditos relativos às aquisições industriais no Brasil seriam de aproximadamente R$ 340,71 bilhões com a inclusão do ICMS, ante R$ 277,76 bilhões sem o imposto.
No Paraná, os créditos estimados passariam de R$ 25,46 bilhões para R$ 31,63 bilhões. Conforme o levantamento da Fiep, o estado concentrou 9,8% do impacto nacional da restrição em 2024. A entidade também estima em R$ 7,94 bilhões o impacto econômico sobre o valor da produção industrial paranaense naquele ano, considerando os efeitos do acúmulo do ônus tributário ao longo da cadeia.
Para a Federação, a diminuição dos créditos aumenta o valor líquido das contribuições a recolher e retira recursos do caixa das empresas. Entre as consequências apontadas estão menor disponibilidade de capital de giro, aumento dos custos de produção e redução da capacidade de investimento e da competitividade. A petição também alertava para possíveis reflexos nos preços ao consumidor e no emprego.
O que estava em julgamento
O Tema nº 1.364 trata da possibilidade de apurar créditos de PIS/Cofins, no regime não cumulativo, sobre o valor do ICMS incidente nas operações de aquisição, diante da restrição introduzida pela Lei nº 14.592/2023. Nesse regime, as empresas podem descontar determinados créditos do valor das contribuições a pagar, reduzindo o acúmulo da tributação ao longo da cadeia econômica.
A discussão foi examinada pela Primeira Seção do STJ sob o rito dos recursos repetitivos, destinado a uniformizar o entendimento sobre questões presentes em diversos processos. A Fiep foi aceita como amicus curiae no Recurso Especial nº 2.150.894/SC, relatado pelo ministro Paulo Sérgio Domingues. Essa participação permitiu à entidade contribuir com informações e argumentos para o julgamento.
Por ter sido a única entidade do setor produtivo aceita como amicus curiae na ação, a Fiep apresentou seus argumentos também em sustentação oral durante o julgamento no STJ, realizado nesta quarta. A manifestação, feita pela advogada Ariane Costa Guimarães, que reforçou os fundamentos jurídicos e os impactos da restrição para a indústria brasileira e paranaense.
Citando o parecer SEI-PGFN nº 12943/2021, a advogada afirmou que a Procuradoria da Fazenda Nacional já entendia, há 5 anos, que o ICMS não deveria ser excluído do crédito de PIS e Cofins. “Se o custo de aquisição engloba o preço, e nesse preço está incluído o ICMS, seria suficiente uma lei para alterar esse custo de aquisição? Sendo que a legislação do ICMS continua absolutamente rígida em todos os seus aspectos e este ponto reconhecido pela Procuradoria da Fazenda Nacional não foi alterado no que tange à estrutura da composição desse preço?”, questionou.
Ariane ressaltou, ainda, a necessidade de levar em conta a necessidade de não cumulatividade dos tributos. “Quando se fala de contribuições não cumulativas, o que faz com que essas contribuições sejam não cumulativas é justamente o crédito. Se a lei for alterando paulatinamente, momento a momento reduzindo esse crédito, vamos estar diante de contribuições cumulativas. E não é à toa que a Reforma Tributária indica este processo de inconstitucionalização de PIS e Cofins como uma das razões para levar a efeito a reforma”, disse.
Argumentos da indústria
Um dos principais fundamentos apresentados pela Fiep já em sua petição foi que o crédito de PIS/Cofins deve considerar o valor pago pelo adquirente, sem depender de uma correspondência com o montante das contribuições recolhido pelo vendedor. Segundo a entidade, essa característica distingue o regime dessas contribuições das sistemáticas de ICMS e IPI.
A Federação sustentou que o ICMS integra o preço da mercadoria e representa um custo efetivamente suportado pela indústria na compra de insumos. Por isso, considera incoerente reconhecer que um bem é essencial à atividade produtiva e, ao mesmo tempo, impedir o crédito sobre parte do valor desembolsado para adquiri-lo.
A entidade também argumentou que a decisão do Supremo Tribunal Federal (STF) que excluiu o ICMS da base de cálculo do PIS/Cofins devido pelo vendedor, no Tema nº 69, não justifica sua exclusão da base dos créditos do comprador. Para a Fiep, a operação continua sujeita às contribuições e a definição da receita tributável do fornecedor não altera o custo de aquisição suportado pela indústria.
Outro ponto da defesa da Federação foi que a autonomia do legislador para disciplinar a não cumulatividade deve respeitar princípios como razoabilidade, isonomia, livre concorrência e proteção à confiança. A entidade considera que a restrição compromete a neutralidade fiscal e, por isso, pediu que o STJ avaliasse também as consequências práticas e econômicas da medida.
FAÇA PARTE DO CANAL DE COMUNICAÇÃO DO SISTEMA FIEP
Faça parte do Canal do Sistema Fiep no WhatsApp! Entre direto com o link: https://t2m.io/CanalComunicacao.
Junte-se a nós e fique por dentro de tudo o que o Sistema Fiep faz para transformar o Paraná no melhor ambiente para o desenvolvimento industrial do Brasil.
Mundo do Trabalho e Educação

Lorem ipsum
Lorem ipsum dolor, sit amet consectetur adipisicing elit. Eos voluptatibus consectetur explicabo illo consequatur ea expedita debitis repellendus maxime quia, labore aspernatur iure quas sequi eum tenetur in officia nostrum.
Ver mais notícias da indústria
Tags
- Destaque principal?
- Não
- HEADER (Obrigatório)
- Título Notícia
- Fiep aponta perda de R$ 62 bilhões para a indústria brasileira com restrições em créditos de PIS/Cofins
- Tipo de Matéria
- Opção61825041
- Gravata
- Entidade apresentou ao STJ impactos econômicos e argumentos contra a limitação aos créditos dos tributos sobre o ICMS pago na aquisição de mercadorias; recurso repetitivo sobre o tema foi julgado nesta quarta (14)
- Imagem Principal
- Descrição da Imagem Principal
- (Foto: Iano Andrade/Banco de Mídia da Indústria/CNI)
- Meta da Notícia
- Localização
- Paraná
- RESUMO DE IA
- Resumo IA
-
O Superior Tribunal de Justiça (STJ) manteve, nesta quarta-feira (14), a restrição aos créditos de PIS/Cofins sobre o ICMS nas aquisições de mercadorias. Segundo estimativa da Federação das Indústrias do Paraná (Fiep), a medida reduziu os créditos da indústria brasileira em R$ 62 bilhões em 2024, com impacto superior a R$ 6 bilhões no Paraná.
A Fiep participou do processo como amicus curiae e apresentou argumentos jurídicos e econômicos em petição e sustentação oral. Para a entidade, o ICMS integra o custo de aquisição dos insumos, e a restrição aos créditos compromete o capital de giro, os investimentos e a competitividade das empresas.
- O julgamento tratou do Tema nº 1.364, relacionado à restrição introduzida pela Lei nº 14.592/2023.
- O Paraná concentrou 9,8% do impacto nacional estimado pela Fiep em 2024.
- A Fiep foi a única entidade do setor produtivo aceita como amicus curiae na ação.
- A advogada Ariane Costa Guimarães apresentou a sustentação oral da entidade.
- CORPO PRINCIPAL
- Corpo Principal
-
A restrição ao aproveitamento de créditos de PIS/Cofins sobre o ICMS pago na aquisição de mercadorias representou, em 2024, uma redução estimada de R$ 62 bilhões em créditos para a indústria brasileira e de mais de R$ 6 bilhões para o setor industrial paranaense. Os cálculos da Federação das Indústrias do Paraná (Fiep) integraram petição protocolada no último dia 7 no Superior Tribunal de Justiça (STJ), no processo relacionado ao Tema nº 1.364. No documento, a entidade apresentou aspectos jurídicos e econômicos para defender que a restrição é indevida. Nesta quarta-feira (14), os argumentos da Fiep foram reforçados em sustentação oral realizada durante a seção de julgamento da questão, que acabou mantendo a restrição dos créditos.
O levantamento da Fiep considerou os gastos da indústria com matérias-primas, materiais auxiliares e componentes, aplicando as alíquotas modais de ICMS de cada estado e a alíquota conjunta de 9,25% de PIS/Cofins. Segundo os valores apresentados na petição, os créditos relativos às aquisições industriais no Brasil seriam de aproximadamente R$ 340,71 bilhões com a inclusão do ICMS, ante R$ 277,76 bilhões sem o imposto.
No Paraná, os créditos estimados passariam de R$ 25,46 bilhões para R$ 31,63 bilhões. Conforme o levantamento da Fiep, o estado concentrou 9,8% do impacto nacional da restrição em 2024. A entidade também estima em R$ 7,94 bilhões o impacto econômico sobre o valor da produção industrial paranaense naquele ano, considerando os efeitos do acúmulo do ônus tributário ao longo da cadeia.
Para a Federação, a diminuição dos créditos aumenta o valor líquido das contribuições a recolher e retira recursos do caixa das empresas. Entre as consequências apontadas estão menor disponibilidade de capital de giro, aumento dos custos de produção e redução da capacidade de investimento e da competitividade. A petição também alertava para possíveis reflexos nos preços ao consumidor e no emprego.
O que estava em julgamento
O Tema nº 1.364 trata da possibilidade de apurar créditos de PIS/Cofins, no regime não cumulativo, sobre o valor do ICMS incidente nas operações de aquisição, diante da restrição introduzida pela Lei nº 14.592/2023. Nesse regime, as empresas podem descontar determinados créditos do valor das contribuições a pagar, reduzindo o acúmulo da tributação ao longo da cadeia econômica.
A discussão foi examinada pela Primeira Seção do STJ sob o rito dos recursos repetitivos, destinado a uniformizar o entendimento sobre questões presentes em diversos processos. A Fiep foi aceita como amicus curiae no Recurso Especial nº 2.150.894/SC, relatado pelo ministro Paulo Sérgio Domingues. Essa participação permitiu à entidade contribuir com informações e argumentos para o julgamento.
Por ter sido a única entidade do setor produtivo aceita como amicus curiae na ação, a Fiep apresentou seus argumentos também em sustentação oral durante o julgamento no STJ, realizado nesta quarta. A manifestação, feita pela advogada Ariane Costa Guimarães, que reforçou os fundamentos jurídicos e os impactos da restrição para a indústria brasileira e paranaense.
Citando o parecer SEI-PGFN nº 12943/2021, a advogada afirmou que a Procuradoria da Fazenda Nacional já entendia, há 5 anos, que o ICMS não deveria ser excluído do crédito de PIS e Cofins. “Se o custo de aquisição engloba o preço, e nesse preço está incluído o ICMS, seria suficiente uma lei para alterar esse custo de aquisição? Sendo que a legislação do ICMS continua absolutamente rígida em todos os seus aspectos e este ponto reconhecido pela Procuradoria da Fazenda Nacional não foi alterado no que tange à estrutura da composição desse preço?”, questionou.
Ariane ressaltou, ainda, a necessidade de levar em conta a necessidade de não cumulatividade dos tributos. “Quando se fala de contribuições não cumulativas, o que faz com que essas contribuições sejam não cumulativas é justamente o crédito. Se a lei for alterando paulatinamente, momento a momento reduzindo esse crédito, vamos estar diante de contribuições cumulativas. E não é à toa que a Reforma Tributária indica este processo de inconstitucionalização de PIS e Cofins como uma das razões para levar a efeito a reforma”, disse.
Argumentos da indústria
Um dos principais fundamentos apresentados pela Fiep já em sua petição foi que o crédito de PIS/Cofins deve considerar o valor pago pelo adquirente, sem depender de uma correspondência com o montante das contribuições recolhido pelo vendedor. Segundo a entidade, essa característica distingue o regime dessas contribuições das sistemáticas de ICMS e IPI.
A Federação sustentou que o ICMS integra o preço da mercadoria e representa um custo efetivamente suportado pela indústria na compra de insumos. Por isso, considera incoerente reconhecer que um bem é essencial à atividade produtiva e, ao mesmo tempo, impedir o crédito sobre parte do valor desembolsado para adquiri-lo.
A entidade também argumentou que a decisão do Supremo Tribunal Federal (STF) que excluiu o ICMS da base de cálculo do PIS/Cofins devido pelo vendedor, no Tema nº 69, não justifica sua exclusão da base dos créditos do comprador. Para a Fiep, a operação continua sujeita às contribuições e a definição da receita tributável do fornecedor não altera o custo de aquisição suportado pela indústria.
Outro ponto da defesa da Federação foi que a autonomia do legislador para disciplinar a não cumulatividade deve respeitar princípios como razoabilidade, isonomia, livre concorrência e proteção à confiança. A entidade considera que a restrição compromete a neutralidade fiscal e, por isso, pediu que o STJ avaliasse também as consequências práticas e econômicas da medida.
FAÇA PARTE DO CANAL DE COMUNICAÇÃO DO SISTEMA FIEP
Faça parte do Canal do Sistema Fiep no WhatsApp! Entre direto com o link: https://t2m.io/CanalComunicacao.
Junte-se a nós e fique por dentro de tudo o que o Sistema Fiep faz para transformar o Paraná no melhor ambiente para o desenvolvimento industrial do Brasil. - Imagem Conteudo
- Descricao Imagem Conteudo
- Stories Noticias
- Header
- Grupo / Categoria
- Título da Notícia
- Imagem Principal (Capa)
- Slides
- Imagem do Slide
- Título do Slide
- Texto do Slide
- INFORMAÇÕES FINAIS
- Fonte
- Assessoria de Imprensa Fiep
- Redação